توکن اوراق بهادار چیست؟
اگر تا چند سال پیش توکنسازی دارایی بیشتر شبیه یک آزمایش بلاکچینی به نظر میرسید، امروز به بخشی جدی از زیرساخت مالی تبدیل شده است. دادههای RWA.xyz نشان میدهد که ارزش داراییهای واقعی توکنیزهشده و توزیعشده روی شبکهها در ۴ سپتامبر ۲۰۲۶ به حدود ۳۹٫۱۸ میلیارد دلار رسیده است. البته این عدد، بازار گسترده Real-World Assets (داراییهای دنیای واقعی) را نشان میدهد و تمام آن را نباید معادل بازار توکن اوراق بهادار دانست؛ بااینحال، رشد آن نشان میدهد که انتقال حقوق مالی به بسترهای برنامهپذیر دیگر یک ایده حاشیهای محسوب نمیشود.
در این مقاله توضیح میدهیم توکن اوراق بهادار چیست، چگونه کار میکند، با Utility Token (توکن کاربردی)، Payment Token (توکن پرداخت) و NFT چه تفاوتی دارد و عرضه توکن اوراق بهادار یا STO چگونه انجام میشود. سپس داراییهای قابل توکنسازی، مزایا، چالشها و نمونههای واقعی جهان را بررسی میکنیم تا سرمایهگذار یا صاحب دارایی بتواند تصمیم دقیقتری بگیرد.
نکته مهم: این مقاله با هدف آموزش نوشته شده است و جایگزین مشاوره حقوقی، مالی یا سرمایهگذاری متناسب با قوانین محل فعالیت شما نمیشود.
توکن اوراق بهادار چیست؟
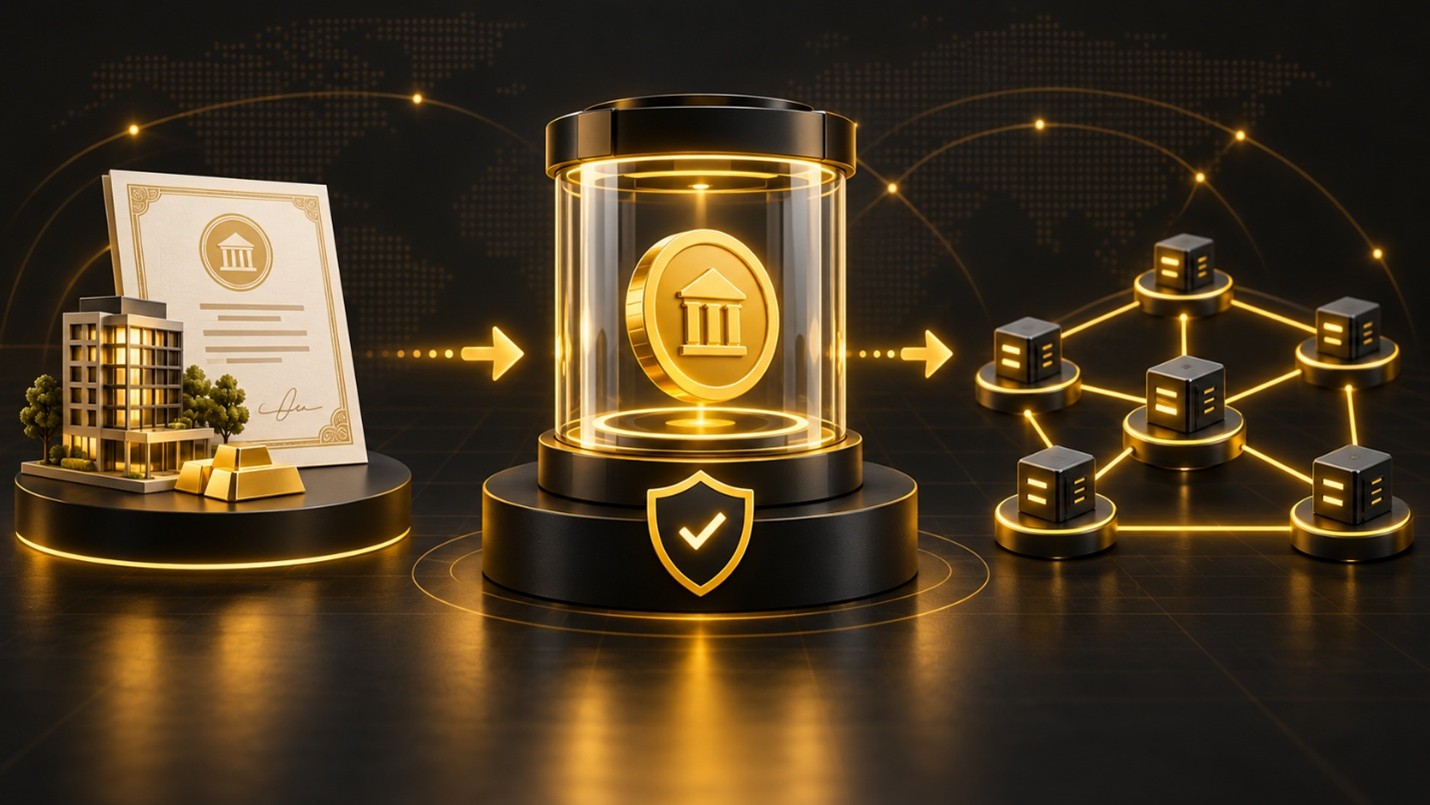
توکن اوراق بهادار یا Security Token (توکن بهادار) درواقع یک نمایش دیجیتال از حق مالی یا سرمایهگذاری است که روی Blockchain (بلاکچین) یا نوع دیگری از Distributed Ledger Technology (فناوری دفترکل توزیعشده) ثبت میشود. این حق میتواند مالکیت بخشی از یک شرکت، طلب از یک ناشر، سهم از درآمد یک پروژه، واحد یک صندوق یا حق دریافت سود و اصل سرمایه باشد. بنابراین ارزش توکن اوراق بهادار صرفاً از تقاضای بازار برای کوین نمیآید بلکه از یک حق اقتصادی مشخص میآید.
واژه Security در این اصطلاح به معنای «اوراق بهادار» است و لزوماً به امنیت سایبری اشاره نمیکند. برای مثال، اگر شرکتی بخشی از سهام خود را به یک میلیون واحد دیجیتال تقسیم کند و هر واحد به دارنده آن حق سود یا رأی بدهد، آن واحدها میتوانند توکن اوراق بهادار باشند. البته ثبت یک توکن روی بلاکچین بهتنهایی حق قانونی ایجاد نمیکند و اساسنامه، قرارداد عرضه، دفتر ثبت مالکان، نهاد نگهدارنده و قانون حاکم باید همان حق را به رسمیت بشناسند.
توکن اوراق بهادار چگونه کار میکند؟
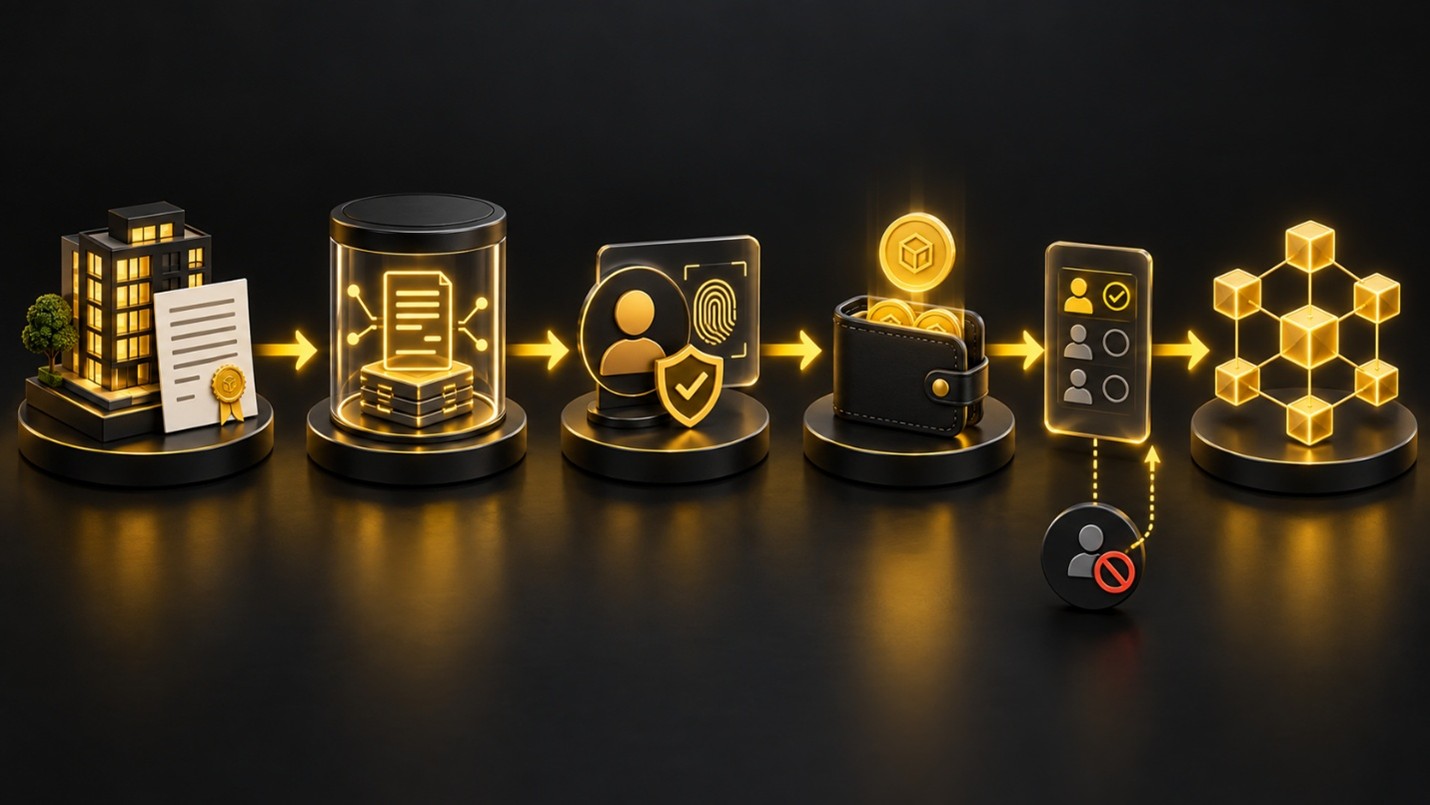
فرآیند معمول توکن اوراق بهادار با انتخاب دارایی و طراحی ساختار حقوقی آغاز میشود. ناشر ابتدا مشخص میکند که سرمایهگذار دقیقاً چه چیزی میخرد. آنچه که سرمایهگذار میخرد میتواند سهم شرکت، اوراق بدهی، واحد صندوق یا منفعت اقتصادی یک دارایی باشد. سپس ارزشگذاری، بررسی مالکیت، شیوه نگهداری دارایی پایه و حقوق دارندگان در اسناد رسمی تعریف میشود. در بعضی پروژهها، یک Special Purpose Vehicle یا SPV (شرکت واسط با هدف خاص) مالک دارایی میشود و توکنها نماینده سهام یا مطالبات سرمایهگذاران از همان شرکت هستند.
پس از آمادهشدن ساختار حقوقی، Smart Contract (قرارداد هوشمند) تعداد توکنها، روش صدور، انتقال، توقف، بازخرید و سایر قواعد را اجرا میکند. قرارداد میتواند انتقال را فقط میان Walletهای تأییدشده مجاز کند، سقف مالکیت را کنترل کند و پرداخت سود را بر اساس موجودی هر دارنده محاسبه کند. بااینحال، قرارداد هوشمند نمیتواند بهتنهایی اصالت سند، وضعیت دارایی بیرون از زنجیره بلاکچین یا اجرای حکم دادگاه را تضمین کند و برای این بخشها به متولی، حسابرس، Oracle (اوراکل) و سازوکار حقوقی نیاز دارد.
در مرحله بعد، سرمایهگذاران فرآیندهای KYC (احراز هویت مشتری) و AML (مبارزه با پولشویی) را تکمیل میکنند و فقط افراد واجد شرایط وارد Whitelist (فهرست مجاز) میشوند. توکنها در جریان عرضه اولیه تخصیص مییابند و پس از آن، معامله ثانویه تنها در بازارها و میان اشخاصی انجام میشود که قانون و قرارداد اجازه میدهند. سود، رأیگیری، گزارشدهی، سررسید یا بازخرید نیز میتواند تا حدی بهصورت خودکار مدیریت شود.
توکن اوراق بهادار چه تفاوتی با سایر توکنها دارد؟
تفاوت اصلی به فناوری توکن مربوط نمیشود، بلکه به حق اقتصادی و هدف عرضه ارتباط دارد. دو توکن ممکن است هر دو با استاندارد ERC-20 ساخته شوند، اما یکی دسترسی به یک نرمافزار را فراهم کند و دیگری نماینده سهم یا بدهی باشد. نهاد ناظر نیز معمولاً نام انتخابشده از سوی پروژه را کافی نمیداند و ماهیت واقعی معامله، وعدههای ناشر و انتظار خریدار از سود را بررسی میکند. توکنها همچنین میتوانند Hybrid (ترکیبی) باشند و همزمان بیش از یک کارکرد داشته باشند.
| نوع توکن | نماینده چیست؟ | هدف اصلی چیست؟ | ملاحظه حقوقی مهم |
| توکن اوراق بهادار | سهم، بدهی، واحد صندوق یا حق دریافت جریان نقدی را نمایندگی میکند. | سرمایهگذاری و تأمین مالی | قواعد اوراق بهادار، افشا، احراز هویت و محدودیت انتقال معمولاً درباره آن اجرا میشود. |
| Utility Token (توکن کاربردی) | دسترسی به محصول، خدمت یا قابلیت یک شبکه را فراهم میکند. | استفاده از سرویس | اگر ماهیت اقتصادی آن سرمایهگذاری باشد، ممکن است با وجود نامش اوراق بهادار تلقی شود. |
| Payment Token (توکن پرداخت) | وسیله پرداخت یا انتقال ارزش را فراهم میکند. | پرداخت و جابهجایی ارزش | معمولاً مشمول الزامات AML است و طبقهبندی آن به قانون هر کشور بستگی دارد. |
| NFT | یک دارایی یا شناسه منحصربهفرد را نمایندگی میکند. | اثبات اصالت، مالکیت یا دسترسی منحصربهفرد | اگر همراه با وعده سود یا حق اقتصادی عرضه شود، ممکن است تحلیل اوراق بهادار درباره آن مطرح شود. |
این مقایسه نشان میدهد که NFT بودن یا Utility نامیدن یک دارایی، آن را خودکار از حوزه اوراق بهادار خارج نمیکند. اگر یک NFT همراه با وعده سهم از درآمد یک پروژه عرضه شود یا خریدار برای کسب سود به تلاشهای مدیریتی ناشر وابسته باشد، بررسی حقوقی آن ضروری است. در مقابل، یک توکن واقعاً کاربردی که فقط برای مصرف یک خدمت فعال استفاده میشود، ماهیتی متفاوت دارد.
STO چیست و عرضه توکن اوراق بهادار چگونه انجام میشود؟
Security Token Offering یا STO (عرضه توکن اوراق بهادار) فرآیندی است که در آن ناشر برای تأمین مالی، توکنهایی دارای حقوق سرمایهگذاری عرضه میکند. STO یک استاندارد فنی یا نام یک شبکه نیست، بلکه روش عرضه یک ابزار مالی توکنیزهشده محسوب میشود. ناشر باید پیش از فروش، نوع اوراق، حقوق سرمایهگذار، ریسکها، شیوه مصرف منابع، محدودیت انتقال و الزامات گزارشدهی را مشخص کند و مجوز، ثبت یا معافیت قابل استفاده را بر اساس قانون حوزه قضایی خود به دست آورد.
تفاوت STO با ICO (عرضه اولیه کوین) در این است که STO از ابتدا با پذیرش ماهیت اوراق بهادار طراحی میشود، درحالیکه بسیاری از ICOها توکن را برای دسترسی به یک شبکه یا محصول عرضه میکنند. این تفاوت به معنای بدونریسک بودن STO نیست. رعایت مقررات، کنترل افشای اطلاعات و انتقال میتواند اطمینان بیشتری ایجاد کند، اما کیفیت دارایی پایه، توان ناشر، نقدشوندگی و امنیت فنی همچنان بر نتیجه سرمایهگذاری اثر میگذارند.
توکنسازی دارایی چیست و چرا اهمیت دارد؟
Tokenization (توکنسازی) فرآیندی است که در آن یک حق نسبت به دارایی مالی یا واقعی به شکل توکن روی بستری که قابل برنامه نویسی است، ثبت میشود. بانک تسویهحسابهای بینالمللی یا BIS توضیح میدهد که توکنسازی علاوه بر ثبت یک رکورد دیجیتال، اطلاعات دارایی را با قواعد انتقال آن ترکیب میکند تا چند عملیات مانند احراز شرایط خریدار، انتقال مالکیت اقتصادی و تسویه میتوانند در یک جریان هماهنگ انجام شوند.
قرارداد هوشمند نقش موتور اجرایی این مدل را دارد، اما یک پروژه موفق به طراحی حقوقی، احراز هویت، نگهداری امن، بازار ثانویه و اتصال صحیح میان دادههای روی زنجیره و دنیای واقعی نیز نیاز دارد. دیجی آلفا در خدمات توکنایز دارایی دیجیتال، این اجزا را از طراحی مدل کسبوکار و Smart Contract تا کیف پول و بستر معامله با یک معماری پیشرفت، تست شده و هماهنگ اجرا میکند.
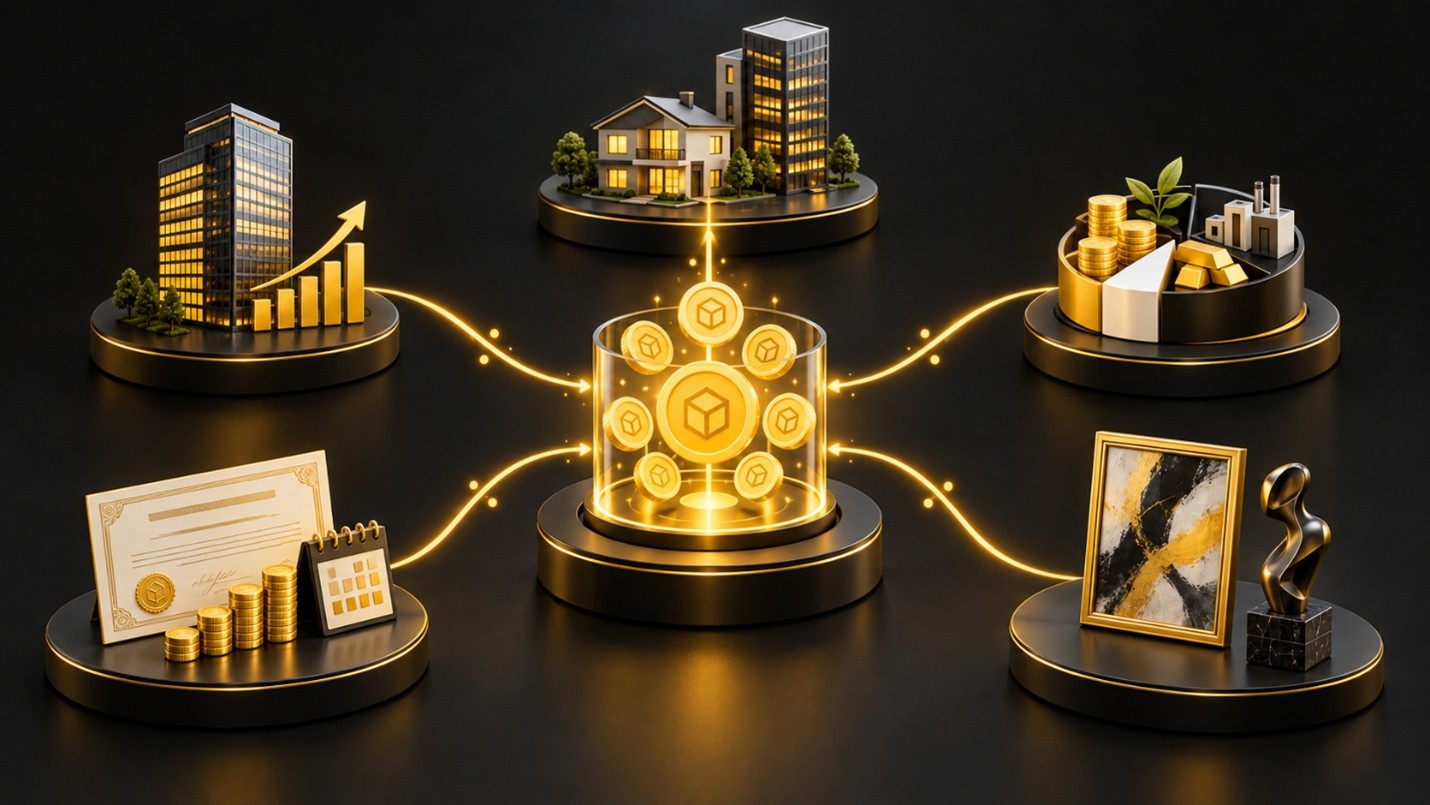
چه داراییهایی را میتوان به توکن بهادار تبدیل کرد؟
-
سهام شرکتها
شرکت میتواند تمام یا بخشی از Equity (سهام تحت مالکیت) خود را به توکنهایی تقسیم کند که حق سود، رأی یا مشارکت در افزایش ارزش را منتقل میکنند. موفقیت این مدل به هماهنگی قرارداد هوشمند با دفتر سهامداران و قانون شرکتها وابسته است و اختلاف میان رکورد بلاکچین و ثبت رسمی میتواند حق سرمایهگذار را مبهم کند.
-
املاک و مستغلات
در توکنسازی املاک، سرمایهگذار معمولاً خود سند ملک را مستقیماً دریافت نمیکند، بلکه توکنی میخرد که نماینده سهم او در یک شرکت مالک ملک یا حق دریافت بخشی از اجاره و عایدی فروش است. این مدل میتواند ورود با سرمایه کمتر را ممکن کند، اما انتقال سند، ارزیابی، مالیات، مدیریت ملک و خروج سرمایهگذار باید از ابتدا روشن باشد.
-
صندوقهای سرمایهگذاری
واحدهای صندوق میتوانند بهصورت دیجیتال صادر و در کیف پول سرمایهگذار ثبت شوند. Franklin OnChain U.S. Government Money Fund نمونهای شناختهشده از این مسیر است که از فناوری یکپارچه با بلاکچین برای پردازش تراکنشها و ثبت مالکیت واحدها استفاده میکند. توکنشدن واحد صندوق، ریسک بازار یا ریسک مدیر صندوق را حذف نمیکند.
-
اوراق قرضه و ابزارهای بدهی
در یک Bond Token (توکن اوراق بدهی)، ناشر متعهد میشود اصل سرمایه و سود یا کوپن را مطابق برنامه پرداخت کند. قرارداد هوشمند میتواند ثبت دارندگان، محاسبه پرداختها و تسویه را سادهتر کند. اوراق دیجیتال بانک سرمایهگذاری اروپا و اوراق سبز توکنیزهشده دولت هنگکنگ نشان دادهاند که این مدل فقط به استارتاپها محدود نیست.
-
آثار هنری و داراییهای خاص
یک اثر هنری، کلکسیون، حق امتیاز موسیقی یا دارایی خاص میتواند از طریق یک ساختار مالکیت مشترک یا حق مشارکت در درآمد به واحدهای سرمایهگذاری تقسیم شود. در این پروژهها، اثبات اصالت، بیمه، محل نگهداری، شیوه ارزشگذاری و امکان فروش دارایی پایه اهمیت بیشتری از ظاهر دیجیتال توکن دارد.
مزایای توکن اوراق بهادار
الف) مهمترین مزیت بالقوه، Fractional Ownership (مالکیت یا منفعت اشتراکی) است. تقسیم یک دارایی گرانقیمت به واحدهای کوچکتر میتواند حداقل سرمایه لازم را کاهش دهد و دامنه سرمایهگذاران را گسترش دهد. البته که این مزیت با مفهوم نقدشوندگی یکسان نیست. یک دارایی فقط زمانی نقدشونده میشود که خریدار، بازار مجاز و سازوکار تسویه قابل اتکا وجود داشته باشد.
ب) مزیت دوم به Automation (خودکارسازی) مربوط میشود. کنترل صلاحیت سرمایهگذار، محدودیت انتقال، ثبت سوابق و توزیع سود میتوانند بخشی از فرآیند عملیاتی را ساده کنند. در مدلهای Delivery versus Payment یا DvP (تحویل در برابر پرداخت)، انتقال دارایی و وجه میتواند به هم وابسته شود و ریسک انجامشدن فقط یک طرف معامله کاهش یابد.
ج) شفافیت قابل حسابرسی و Compliance by Design (رعایت قوانین در طراحی) نیز اهمیت دارند. ناشر میتواند محدودیتهای قانونی را در قرارداد هوشمند پیاده کند و سوابق تغییرناپذیرتری برای بررسی ایجاد کند. افزون بر آن، دسترسی دیجیتال و مدیریت پیوسته میتواند جذب سرمایهگذار را آسانتر کند، هرچند فعالیت ۲۴ ساعته فناوری به معنای مجاز بودن معامله ۲۴ ساعته در همه بازارها نیست.
چالشهای توکن اوراق بهادار
الف) نخستین چالش، تفاوت قوانین کشورها است. یک توکن ممکن است در یک حوزه قضایی اوراق بهادار، در حوزهای دیگر ابزار مالی متفاوت و در کشور ثالث دارایی فاقد چارچوب روشن تلقی شود. مقررات اتحادیه اروپا برای زیرساختهای بازار مبتنی بر DLT و دستهبندی FINMA نشان میدهند که فعالیت توکنیزهشده همچنان به مجوز، شفافیت و نظارت نیاز دارد.
ب) چالش دوم، پیوند حقوقی میان توکن و دارایی پایه است. سرمایهگذار باید بداند چه نهادی مالک دارایی است، در صورت ورشکستگی ناشر چه حقی دارد و آیا رکورد بلاکچین در مراجع قانونی قابل استناد است. نبود پاسخ روشن به این پرسشها میتواند توکن را به رسیدی دیجیتال تبدیل کند که پشتوانه واقعی آن مبهم است.
ج) چالش سوم، نقدشوندگی و قیمتگذاری است. توکنکردن یک ملک یا سهم خصوصی الزاماً خریدار جدید ایجاد نمیکند. محدودیت سرمایهگذاران واجد شرایط، ساعات بازار، عمق سفارشها و هزینههای بازارگردانی بر امکان خروج اثر میگذارند. سرمایهگذار همچنین باید روش ارزشگذاری و زمان بهروزرسانی Net Asset Value یا NAV (ارزش خالص داراییها) را بررسی کند.
ریسکهای فنی و عملیاتی نیز جدی هستند. باگ قرارداد هوشمند، سرقت کلید خصوصی، خطای Oracle، حمله سایبری، توقف شبکه یا وابستگی به یک متولی میتواند دسترسی به دارایی را مختل کند. پروژه حرفهای باید ممیزی کد، مدیریت کلید، بازیابی دسترسی، حفاظت از دادههای KYC و برنامه تداوم کسبوکار را پیش از عرضه طراحی کند. پیشنهاد میکنیم در همین راستا از مقاله بررسی جامع ریسکهای توکنایز دارایی نیز دیدن کنید.
نمونههای واقعی توکن اوراق بهادار در جهان
-
اوراق دیجیتال ۱۰۰ میلیون یورویی EIB
بانک سرمایهگذاری اروپا در آوریل ۲۰۲۱ یک اوراق دیجیتال دوساله به ارزش ۱۰۰ میلیون یورو روی شبکه عمومی Ethereum منتشر کرد. Goldman Sachs، Santander و Société Générale در این انتشار مشارکت داشتند. این نمونه نشان داد که صدور و ثبت اوراق بهادار روی بلاکچین میتواند در کنار نهادهای مالی و اسناد حقوقی متعارف انجام شود.
-
صندوق BENJI از Franklin Templeton
Franklin Templeton صندوق FOBXX را در سال ۲۰۲۱ راهاندازی کرد. این شرکت، BENJI را نخستین صندوق سرمایهگذاری مشترک ثبتشده در آمریکا معرفی میکند که از فناوری یکپارچه با بلاکچین برای پردازش تراکنشها و ثبت مالکیت واحدها استفاده کرده است. این مورد نشان میدهد که توکنسازی میتواند وارد عملیات روزمره یک محصول مالی قانونگذاریشده شود.
- اوراق سبز
توکنیزهشده دولت هنگکنگ
دولت هنگکنگ در فوریه ۲۰۲۳ اوراق سبز توکنیزهشدهای به ارزش ۸۰۰ میلیون دلار هنگکنگ منتشر کرد و آن را نخستین انتشار دولتی از این نوع معرفی کرد. استفاده از DLT در صدور، تسویه و مدیریت این ابزار نشان داد که توکن اوراق بهادار میتواند برای بازار بدهی دولتی و تأمین مالی پروژههای پایدار نیز کاربرد داشته باشد.
نتیجهگیری: آیا سرمایهگذاری در توکن اوراق بهادار کار درستی است؟
توکن اوراق بهادار میتواند دسترسی به داراییهای سنتی را دیجیتالتر کند، ورود با سرمایه کمتر را ممکن سازد و بخشی از ثبت، انتقال و توزیع منافع را خودکار کند. بااینحال، Blockchain جای بررسی حقوقی، اعتبار ناشر، ارزشگذاری و بازار ثانویه را نمیگیرد. سرمایهگذاری زمانی منطقیتر است که حق دارنده توکن در اسناد قابل اجرا ثبت شده باشد و نگهداری دارایی پایه، حسابرسی، محدودیت انتقال و مسیر خروج شفاف باشند.
پیش از خرید، سرمایهگذار باید هویت و مجوز ناشر، اسناد عرضه، نوع حق اقتصادی، وضعیت دارایی پایه، ممیزی قرارداد هوشمند، متولی نگهداری، کارمزدها و نقدشوندگی واقعی را بررسی کند. هیچ توکن بهاداری صرفاً به دلیل استفاده از بلاکچین امن یا سودآور نمیشود و بازده آن همچنان به کیفیت دارایی و عملکرد ناشر وابسته است.
اگر قصد دارید سهام، ملک، صندوق، بدهی یا یک جریان درآمدی را به محصولی توکنیزهشده تبدیل کنید، پیش از انتخاب شبکه، باید حق اقتصادی، مدل درآمد، محدودیتهای قانونی و مسیر معامله مشخص شود. کارشناسان دیجی آلفا میتوانند امکانسنجی و معماری فنی پروژه، طراحی Smart Contract، KYC، کیف پول و بستر عرضه یا معامله را متناسب با مدل شما بررسی کنند.
سؤالات متداول
۱. توکن اوراق بهادار چه تفاوتی با سهام عادی دارد؟
سهام عادی یک نوع مشخص از اوراق بهادار است، اما توکن اوراق بهادار میتواند سهام، بدهی، واحد صندوق یا حق دریافت درآمد را نمایندگی کند. اگر توکن نماینده سهم باشد، حقوق آن باید با دفتر سهامداران، اساسنامه و قانون شرکتها هماهنگ شود. بلاکچین فقط روش ثبت و انتقال را تغییر میدهد و ماهیت حق را بهتنهایی تعیین نمیکند.
۲. STO چیست؟
STO مخفف Security Token Offering و به معنای عرضه توکن اوراق بهادار است. ناشر در این فرآیند، یک ابزار سرمایهگذاری توکنیزهشده را برای جذب سرمایه عرضه میکند و باید الزامات مربوط به ثبت یا معافیت، افشای ریسک، KYC، AML و محدودیت انتقال را مطابق قانون حوزه فعالیت خود رعایت کند.
۳. چگونه میتوان توکن اوراق بهادار خرید؟
خرید معمولاً از طریق پلتفرم عرضه یا بازار ثانویه مجاز انجام میشود. سرمایهگذار ابتدا احراز هویت میشود، صلاحیت او بر اساس محل اقامت و نوع سرمایهگذار بررسی میشود و سپس کیف پولش در فهرست مجاز قرار میگیرد. پیش از پرداخت باید اسناد عرضه، پشتوانه، متولی نگهداری و شرایط فروش مجدد بررسی شوند.
۴. آیا هر دارایی را میتوان به توکن بهادار تبدیل کرد؟
از نظر فنی میتوان برای بسیاری از داراییها توکن ساخت، اما تبدیل معتبر به توکن بهادار به مالکیت روشن، قابلیت ارزشگذاری، امکان انتقال حق، ساختار حقوقی قابل اجرا و رعایت مقررات نیاز دارد. دارایی دارای اختلاف مالکیت، محدودیت قانونی یا بازار نامشخص ممکن است گزینه مناسبی برای توکنسازی نباشد.
۵. آیا سرمایهگذاری در توکن امنیتی سودآور و بدون ریسک است؟
خیر. توکن امنیتی میتواند فرآیند سرمایهگذاری را شفافتر یا کارآمدتر کند، اما سود را تضمین نمیکند. قیمت و بازده آن به دارایی پایه، اعتبار ناشر، شرایط بازار، نقدشوندگی، قوانین، متولی و امنیت فنی وابسته است. سرمایهگذار باید همان Due Diligence (بررسی موشکافانه) یک اوراق بهادار سنتی را همراه با بررسی ریسک بلاکچین انجام دهد.
منابع بینالمللی مورد استفاده
داده بازار داراییهای واقعی توکنیزهشده، بهروزرسانی ۴ سپتامبر ۲۰۲۶
تعریف Tokenization، قابلیت برنامهپذیری و نقش Smart Contract
طبقهبندی Payment، Utility و Asset Token و مفهوم توکن ترکیبی
چارچوب معامله و تسویه ابزارهای مالی مبتنی بر DLT در اتحادیه اروپا
جزئیات انتشار اوراق دیجیتال ۱۰۰ میلیون یورویی روی Ethereum
اطلاعات رسمی صندوق FOBXX و BENJI
اطلاعات رسمی اوراق سبز توکنیزهشده ۸۰۰ میلیون دلاری هنگکنگ